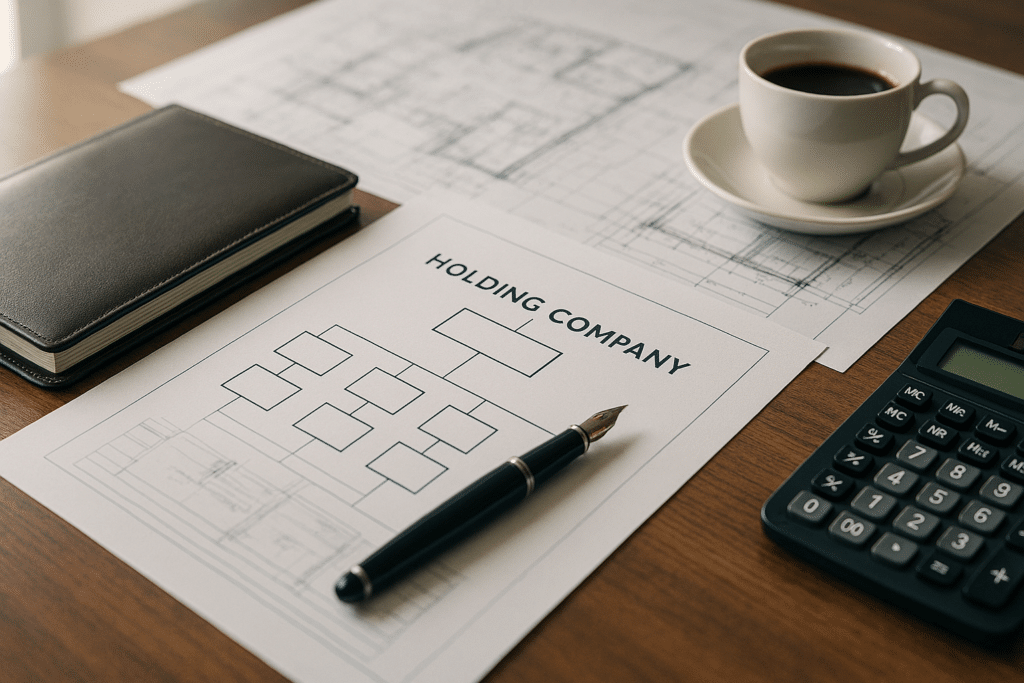
En holdingstruktur er en gruppe af mindst to hollandske private aktieselskaber (besloten vennootschap, BV), hvor det ene selskab, holdingselskabet, ejer aktierne i et andet, driftsselskabet (werkmaatschappij), mens iværksætteren ejer aktierne i holdingselskabet. Driftsselskabet bærer den kommercielle aktivitet og risikoen; holdingselskabet holder værdien ude af denne risiko. Strukturen bruges til aktivbeskyttelse, til et mere overskueligt salg af virksomheden og til at holde flere aktiviteter adskilte, og den oprettes ved notarialt dokument.
Den bliver også ofte oversolgt. En beholdning gør ikke en direktør immun over for ansvar, den tjener ikke penge i driftsselskabet urørlige med tilbagevirkende kraft, og den forvandler ikke en dårligt dokumenteret gruppe til en veldrevet. Nedenfor forklarer vi, hvad strukturen gør i henhold til hollandsk selskabsret, hvilke regler der afgør, om beskyttelsen gælder, når den testes, hvad der kræves for at drives, og hvornår den er værd at etablere.
Hvordan fungerer en holding- og driftsselskabsstruktur?
Driftsselskabet handler og bærer risikoen; holdingselskabet ejer aktierne i driftsselskabet og beholder de aktiver, du ønsker at beskytte. Begge er separate juridiske personer, og denne adskillelse skal opretholdes i praksis.
Driftsselskabet er den enhed, der handler. Det indgår kontrakter med kunder og leverandører, beskæftiger personale, besidder aktier og driftsaktiver og bærer de krav, der opstår som følge af alt dette. For omverdenen er det forretningen.
Holdingselskabet har normalt ingen egen kommerciel aktivitet. Det ejer aktierne i driftsselskabet, typisk alle aktierne, og det er det naturlige sted for de aktiver, der ikke bør udsættes for handelsrisiko: tilbageholdt overskud, intellektuel ejendom, en ejendom, hvorfra virksomheden opererer, og ofte administrationsaftalen for direktøren/hovedaktionæren. Begge selskaber er separate juridiske personer med deres egen bestyrelse, deres egne regnskaber og deres egen selvangivelse, og den adskillelse er hele pointen. Den skal også opretholdes i praksis, fordi en gruppe, der behandler de to enheder som én tegnebog, mister en stor del af den beskyttelse, den betalte for.
Der træffes to strukturelle valg i starten, som er værd at overveje. Det første er, hvem der udpeges som direktør for driftsselskabet: selve holdingselskabet eller iværksætteren personligt. Det andet er, hvordan aktierne i holdingselskabet ejes, direkte eller gennem en fond, der udsteder depotbeviser, hvilket adskiller økonomisk berettigelse fra stemmekontrol; det diskuterer vi i vores artikel om STAK'er og aktiebeviser . Ingen af valgene er neutrale, som det næste afsnit viser.
Hvad beskytter en holding dig imod, og hvad ikke?
En holding beskytter værdier, der lovligt er flyttet ud af driftsselskabet mod selskabets kreditorer. Den beskytter ikke dig som direktør mod personligt ansvar.
Den beskyttelse, som et holdingselskab tilbyder, er reel, men specifik: den beskytter værdi, der lovligt er blevet flyttet ud af driftsselskabet, mod driftsselskabets kreditorer. Hvis driftsselskabet bliver insolvent, er det tilbageholdte overskud, den intellektuelle ejendom og de ejendomme, der findes i holdingselskabet, ikke en del af dets bo. Det er fordelen, og den er betydelig for enhver virksomhed med reel ansvarseksponering.
Hvad strukturen ikke gør, er at fjerne direktøren fra billedet. I henhold til artikel 2:9 i Burgerlijk Wetboek (hollandsk borgerlig lovbog) er en direktør ansvarlig over for selskabet for ukorrekt udførelse af sine pligter. I tilfælde af konkurs hæfter artikel 2:248 bestyrelsen for underskuddet, hvis bestyrelsen åbenbart har udført sine pligter ukorrekt, og det er en væsentlig årsag til konkursen, og manglende føring af korrekt regnskab eller rettidig indgivelse af årsregnskabet skaber en uafkræftelig formodning om ukorrekt ledelse og en afkræftelig formodning om årsagssammenhæng. Derudover begår en direktør, der indgår en forpligtelse på vegne af selskabet vel vidende, at selskabet ikke vil være i stand til at opfylde sine pligter, og ikke vil tilbyde nogen regresret, en erstatningsansvarlig handling på egen person i henhold til artikel 6:162.
Den bestemmelse, der overrasker iværksættere mest, er artikel 2:11. Hvor en juridisk person er direktør, påhviler ansvaret som direktør også solidarisk hver person, der var direktør for den pågældende juridiske person. Hvis din holding er direktøren for driftsselskabet, løber et krav mod driftsselskabets bestyrelse gennem holdingselskabet og lander på dig personligt. At placere en BV mellem dig selv og bestyrelsesposten skaber ikke en ansvarsbuffer, og det er værd at forstå det, før vi udformer strukturen omkring det. Vores artikel om bestyrelsesansvar for hollandske BV-direktører gennemgår disse grunde i detaljer.
To yderligere lækager er værd at nævne. En holding, der har indgivet en erklæring om solidarisk hæftelse i henhold til artikel 2:403 for at fritage et datterselskab fra at offentliggøre sine egne årsregnskaber, er ansvarlig for den gæld, der stammer fra disse datterselskabsretshandlinger, og tilbagetrækning af erklæringen ophører ikke ansvaret for eksisterende gæld uden at følge en lovpligtig procedure. Og en holding, der garanterer bankfaciliteten eller lejemålet for driftsselskabet, hvilket långivere og udlejere rutinemæssigt kræver, har frivilligt genforbundet de to balancer for den pågældende gæld.
Hvordan kan du flytte overskud sikkert til beholdningen?
Gennem et udbytte, der opfylder de lovpligtige kriterier, udbetales til rette tid og er korrekt dokumenteret. Et udbytte, der udbetales, når driftsselskabet allerede er i krise, kan kræves tilbage og kan gøre dig personligt ansvarlig.
Beholdningen beskytter kun værdi, der rent faktisk har nået den, og den vej, hvorigennem værdien når den, er en udbytteudlodning. Denne udlodning er reguleret, og at begå fejl er den mest almindelige måde, hvorpå den tilsigtede beskyttelse bliver til en personlig forpligtelse.
I henhold til artikel 2:216 i den hollandske borgerlige lovbog (Burgerlijk Wetboek, BW) skal en udlodning fra et BV bestå to kriterier. For det første må selskabet kun udlodde i det omfang, dets egenkapital overstiger de reserver, det skal holde i henhold til loven eller dets vedtægter. For det andet beslutter generalforsamlingen at udlodde, men beslutningen har ingen virkning, før bestyrelsen godkender den, og bestyrelsen skal tilbageholde godkendelse, hvis den ved eller med rimelighed burde forudse, at selskabet ikke vil være i stand til at fortsætte med at betale sin gæld, når den forfalder. Den anden kriterier, udlodningskriteriet, ser fremad, typisk over det kommende år, og det er et spørgsmål om vurdering, som bestyrelsen skal kunne begrunde bagefter. En direktør, der godkendte en udlodning, mens han kendte eller burde have forudset konsekvenserne, hæfter solidarisk over for selskabet for det deraf følgende underskud, og en aktionær, der vidste det, hæfter for det, han modtog.
Insolvensretten tilføjer et andet filter. En kurator kan annullere en frivillig retshandling udført inden for den mistænkelige periode, hvor selskabet og modparten vidste eller burde have vidst, at kreditorerne ville blive skadelidt, i henhold til artikel 42 i Faillissementswet, og loven forudsætter kendskab til visse handlinger udført inden for et år efter konkursen, herunder udlodninger inden for en koncern. Med andre ord er et udbytte, der udbetales til holdingselskabet, når driftsselskabet allerede var i vanskeligheder, ikke sikkert; det er præcis den transaktion, en kurator leder efter først.
Tre praktiske regler følger. Udlod regelmæssigt og i gode tider i stedet for i ét stort træk, når et krav dukker op i horisonten. Registrer udlodningstesten i bestyrelsesprotokollen med de tal, den var baseret på, da dette dokument er forsvaret. Og brug ikke den løbende konto mellem de to virksomheder som en uformel erstatning for udbytte: et koncerninternt lån kræver en skriftlig aftale, en markedsvilkårsrente og en tilbagebetalingsplan, ellers vil det bagefter blive karakteriseret som noget helt andet.
Hvilke skatteregler gør en andel attraktiv?
Primært skattefritagelsen og muligheden for en skattemæssig enhed. Begge er spørgsmål for din skatterådgiver; vi beskriver dem kun, så du ved, hvad du skal spørge om.
To træk ved hollandsk selskabsskattelovgivning forklarer en stor del af strukturens popularitet, og begge er sager for din skatterådgiver snarere end for din advokat. Vi har kun præsenteret dem her, så du ved, hvad du skal spørge om.
Den første er fritagelsen for deltagelse (deelnemingsvrijstelling) i Wet op de vennootschapsbelasting 1969. Når et selskab ejer en andel på mindst fem procent i et andet selskab, og betingelserne er opfyldt, er udbytte modtaget fra denne andel og gevinster realiseret ved salget fritaget for selskabsskat hos modtageren. Det er derfor, overskud kan flyttes fra driftsselskabet til holdingselskabet, og hvorfor provenuet fra et aktiesalg kan ankomme dertil uden skattebyrde på det tidspunkt. Det er en udskydelse af personlig beskatning snarere end en fjernelse af den: skat følger, når pengene forlader holdingselskabet til aktionæren personligt.
Den anden er den skattemæssige enhed (fiscale eenheid) for selskabsskat, som blandt andet kræver en aktiepost på mindst 95 procent og en anmodning til Belastingdienst. Inden for en skattemæssig enhed konsolideres virksomhedernes resultater, så et tab i én kan modregnes i et overskud i en anden i samme år. En skattemæssig enhed har også konsekvenser, der går den anden vej, herunder solidarisk hæftelse for koncernens selskabsskattegæld, så det er et valg, der skal træffes bevidst.
Satser, satser og tærskler i boks 2 og i selskabsskatten fastsættes årligt i Belastingplanen og ændres regelmæssigt, så ethvert tal, du læser i en artikel, vil sandsynligvis være forældet, når du handler på det. Law & More yder ikke skatterådgivning; vi strukturerer gruppen, udarbejder dokumentationen og arbejder sammen med din skatterådgiver eller revisor, som bør foretage beregningen på dine egne tal, før du inkorporerer noget.
Hvordan hjælper en holding med flere aktiviteter, et salg eller en generationsskifte?
Det holder én aktivitets fiasko væk fra de andre, og det giver dig mulighed for at sælge eller overføre et driftsselskab uden at sælge den enhed, der besidder din formue.
Den anden grund til at opbygge en gruppe er adskillelse af aktiviteter. En iværksætter, der driver et konsulentfirma, en webshop og en ejendomsportefølje i ét BV, har kombineret tre risikoprofiler i ét bo: et leverandørkrav mod webshoppen når ejendommen. Ved at placere hver aktivitet i sit eget driftsselskab under samme holdingselskab forhindres den ene aktivitet i at kollapse, forudsat at virksomhederne virkelig drives separat, og gruppen ikke garanterer alt for alle.
Den tredje grund er exit. En køber af en hollandsk virksomhed foretrækker næsten altid at købe aktierne i driftsselskabet frem for dets aktiver, fordi et aktiekøb overfører kontrakterne, tilladelserne og personalet uden individuelle overførsler. En holding gør det muligt uden at du behøver at sælge den enhed, der besidder din akkumulerede formue, og det giver dig mulighed for at sælge én aktivitet, mens du beholder de andre. Det gør også en faset overførsel til en efterfølger eller et ledelsesteam mulig, da aktier kan overføres i trancher, og holdingselskabet kan beholde en minoritetsandel.
Forberedelse er det, der bestemmer prisen. En køber vil udføre en due diligence-undersøgelse af driftsselskabet, og de tilbagevendende resultater er de samme: intellektuel ejendom, der aldrig formelt blev overført til det selskab, der bruger det, vigtige kontrakter med klausuler om ændring af kontrol, ansættelsesvilkår, der aldrig blev dokumenteret, og mellemværender mellem virksomheder uden en underliggende aftale. Det er betydeligt billigere at rydde op i disse år før et salg end at forhandle garantier omkring dem, som vi beskriver i vores oversigt over due diligence i hollandske fusions- og erhvervelsestransaktioner . Hvor mere end én aktionær er involveret, forhindrer en aktionæraftale, der fastlægger overførselsrestriktioner, dødvande og exit-aftaler, de tvister, der er beskrevet i vores artikel om aktionærtvister.
Hvordan opretter og driver man en holdingstruktur?
Hvert BV stiftes ved notarialdokument, og et eksisterende BV placeres under en ny ejerandel ved at indskyde eller ombytte sine aktier. Derefter skal begge virksomheder drives og dokumenteres som separate enheder.
Et BV stiftes ved et dokument, der udføres for en hollandsk notar, og aktierne i et BV kan kun overføres ved et notarielt dokument. Der er intet minimumskapitalkrav siden indførelsen af det fleksible BV-regime, så et selskab kan stiftes med en udstedt kapital på én eurocent, selvom banker og modparter ofte forventer noget mere betydeligt. Hvert selskab er registreret i Handelsregister hos Kamer van Koophandel, og de endelige reelle ejere skal være registreret i UBO-registeret.
Hvis du starter fra bunden, stiftes beholdningen først og derefter driftsselskabet som dets eneste aktionær. Hvis du allerede handler gennem et BV, placeres en beholdning ovenpå den, normalt ved at dine aktier indskydes eller ombyttes. Dette trin har skattemæssige konsekvenser, der skal aftales på forhånd, fordi en uplanlagt overdragelse kan udløse øjeblikkelig beskatning af den værdi, der er opbygget i virksomheden, og enhver lempelse, der måtte være tilgængelig, kommer med betingelser og forlængelsesperioder. Dette er tidspunktet at have notaren og skatterådgiveren ved samme bord. Vores guide til de juridiske trin fra idé til BV dækker selve stiftelsen mere detaljeret.
Efter stiftelsen skal koncernen drives som en koncern. Det betyder separate bankkonti og separat bogføring, årsregnskaber udarbejdet og indgivet for hvert selskab inden for den lovpligtige periode, en skriftlig ledelsesaftale mellem holding- og driftsselskabet med et forsvarligt gebyr og skriftlige aftaler om ethvert lån mellem dem. Det betyder også, at virksomhedens registre skal være i orden: et aktionærregister, referater af de relevante beslutninger og en oversigt over udlodningstestene. Dette er ikke formaliteter; de er beviset for, at de to selskaber reelt er adskilte, og de er de første dokumenter, som en trustee eller en modpart beder om.
Omkostningerne er et spejlbillede af fordelene. To stiftelser betyder to notarielle dokumenter, og to enheder betyder to sæt årsregnskaber, to selvangivelser og en større regnskabsregning hvert år. Notar- og regnskabsgebyrer varierer fra kontor til kontor og fra situation til situation og oplyses på forhånd, så bed om skriftlige tilbud, før du beslutter dig. Der er intet profittal, hvor en beholdning pludselig bliver fornuftig; strukturen tjener sin plads, når der er en fortjeneste, der er værd at beholde uden for handelsrisikoen, når værdifulde aktiver skal adskilles fra denne risiko, eller når et salg eller en generationsskifte reelt er i udsigt.
Er en holdingstruktur den rigtige for din situation?
En holding- og driftsselskabsstruktur er et godt svar på tre specifikke spørgsmål: hvordan man holder akkumuleret værdi væk fra handelsrisiko, hvordan man forhindrer separate aktiviteter i at trække hinanden ned, og hvordan man muliggør et fremtidigt salg eller en overdragelse uden at afvikle virksomheden. Det er et dårligt svar på et generelt ønske om at betale mindre skat, og det er slet ikke et svar på svag styring, fordi reglerne om udlodninger, om direktøransvar og om koncerngarantier vil finde ud af det.
Sammenfattende
- En holding ejer aktierne i driftsselskabet og holder værdifulde aktiver uden for handelsrisikoen.
- Den beskytter ikke direktører mod personligt ansvar; hvor holdingselskabet er direktøren, overfører artikel 2:11 i BW ansvaret til dig.
- Overskuddet når kun sikkert frem til beholdningen gennem et udbytte, der opfylder betingelserne i artikel 2:216 i BW og udbetales i gode tider.
- En holding gør det nemmere at adskille aktiviteter og at sælge eller overdrage et driftsselskab.
- Skattemæssige konsekvenser, såsom deltagelsesfritagelse og skatteenhed, hører under din skatterådgiver.
Ofte stillede spørgsmål
Hvad er omkostningerne ved at oprette et holding- og driftsselskab?
Omkostningerne består af notargebyrer for to stiftelsesdokumenter, som varierer fra notar til notar og oplyses på forhånd, plus de løbende omkostninger til to administrationer, to sæt årsregnskaber og to selskabsskatteopgørelser. Bed notaren og din revisor om et skriftligt tilbud, før du beslutter dig.
Kan jeg omdanne min eksisterende BV til en holdingstruktur?
Ja. En ny beholdning placeres normalt oven på den eksisterende BV ved at indskyde eller ombytte dine aktier, hvilket kræver en notarialhandling. Få din skatterådgiver til at ordne skattesiden på forhånd, da en uplanlagt overførsel kan føre til en øjeblikkelig skattebyrde.
Hvornår bliver en beholdning økonomisk rentabel?
Der er ingen fast grænse. Strukturen tjener sin plads, når der er en fortjeneste værd at beholde uden for handelsrisikoen, når værdifulde aktiver bør adskilles fra denne risiko, eller når et salg eller en generationsskifte er i udsigt. Få din skatterådgiver til at foretage beregningen på dine egne tal.
Er jeg altid beskyttet mod ansvar med en holding?
Nej. Holdingselskabet beskytter aktiver mod driftsselskabets kreditorer, men direktører kan stadig holdes personligt ansvarlige, for eksempel for åbenbart upassende ledelse (kennelijk onbehoorlijk bestuur) i tilfælde af konkurs eller for at indgå forpligtelser, som de ved, at selskabet ikke kan opfylde, i henhold til artikel 2:9, 2:248 og 6:162 i den hollandske borgerlige lovbog. Hvor et holdingselskab er direktør for driftsselskabet, overfører artikel 2:11 dette ansvar til holdingselskabets direktører.
Skal jeg føre separate konti for begge BV'er?
Ja. Hvert BV skal føre sine egne regnskaber og indgive sine egne årsregnskaber og selvangivelser. Separate bankkonti og skriftlige aftaler om interne betalinger er ikke altid strengt påkrævet, men uden dem er adskillelsen og din beskyttelse svær at bevise.
Kan jeg selv oprette en holding, eller har jeg brug for en rådgiver?
En notar skal underskrive stiftelsesdokumenterne. En skatterådgiver bør kontrollere de skattemæssige konsekvenser, og en advokat kan udarbejde dokumentation for ledelse, lån og aktionærer, der sikrer separationen.
Law & More rådgiver iværksættere om koncernens design og udarbejder ledelses-, låne- og aktionærdokumentation i samarbejde med din notar og skatterådgiver; læs mere om vores erhvervsretspraksisEr du usikker på, hvor du står? Fortæl os om din situation. Vi giver dig besked om dine muligheder inden for en arbejdsdag.